La risposta onesta a una domanda che molti titolari di PMI cercano su Google prima di arrivare al sito di wamo.
Quando un imprenditore cerca «banca per PMI» o «servizi bancari per aziende», wamo compare spesso tra i risultati. È un buon motivo per rispondere in modo diretto: wamo non è una banca, ma un’alternativa più agile, pensata proprio per i pagamenti di tutti i giorni di una PMI. Quando capisci cos’è davvero wamo e come funziona in pratica la differenza rispetto a una banca, quella differenza diventa un vantaggio.
La risposta breve: wamo non è una banca
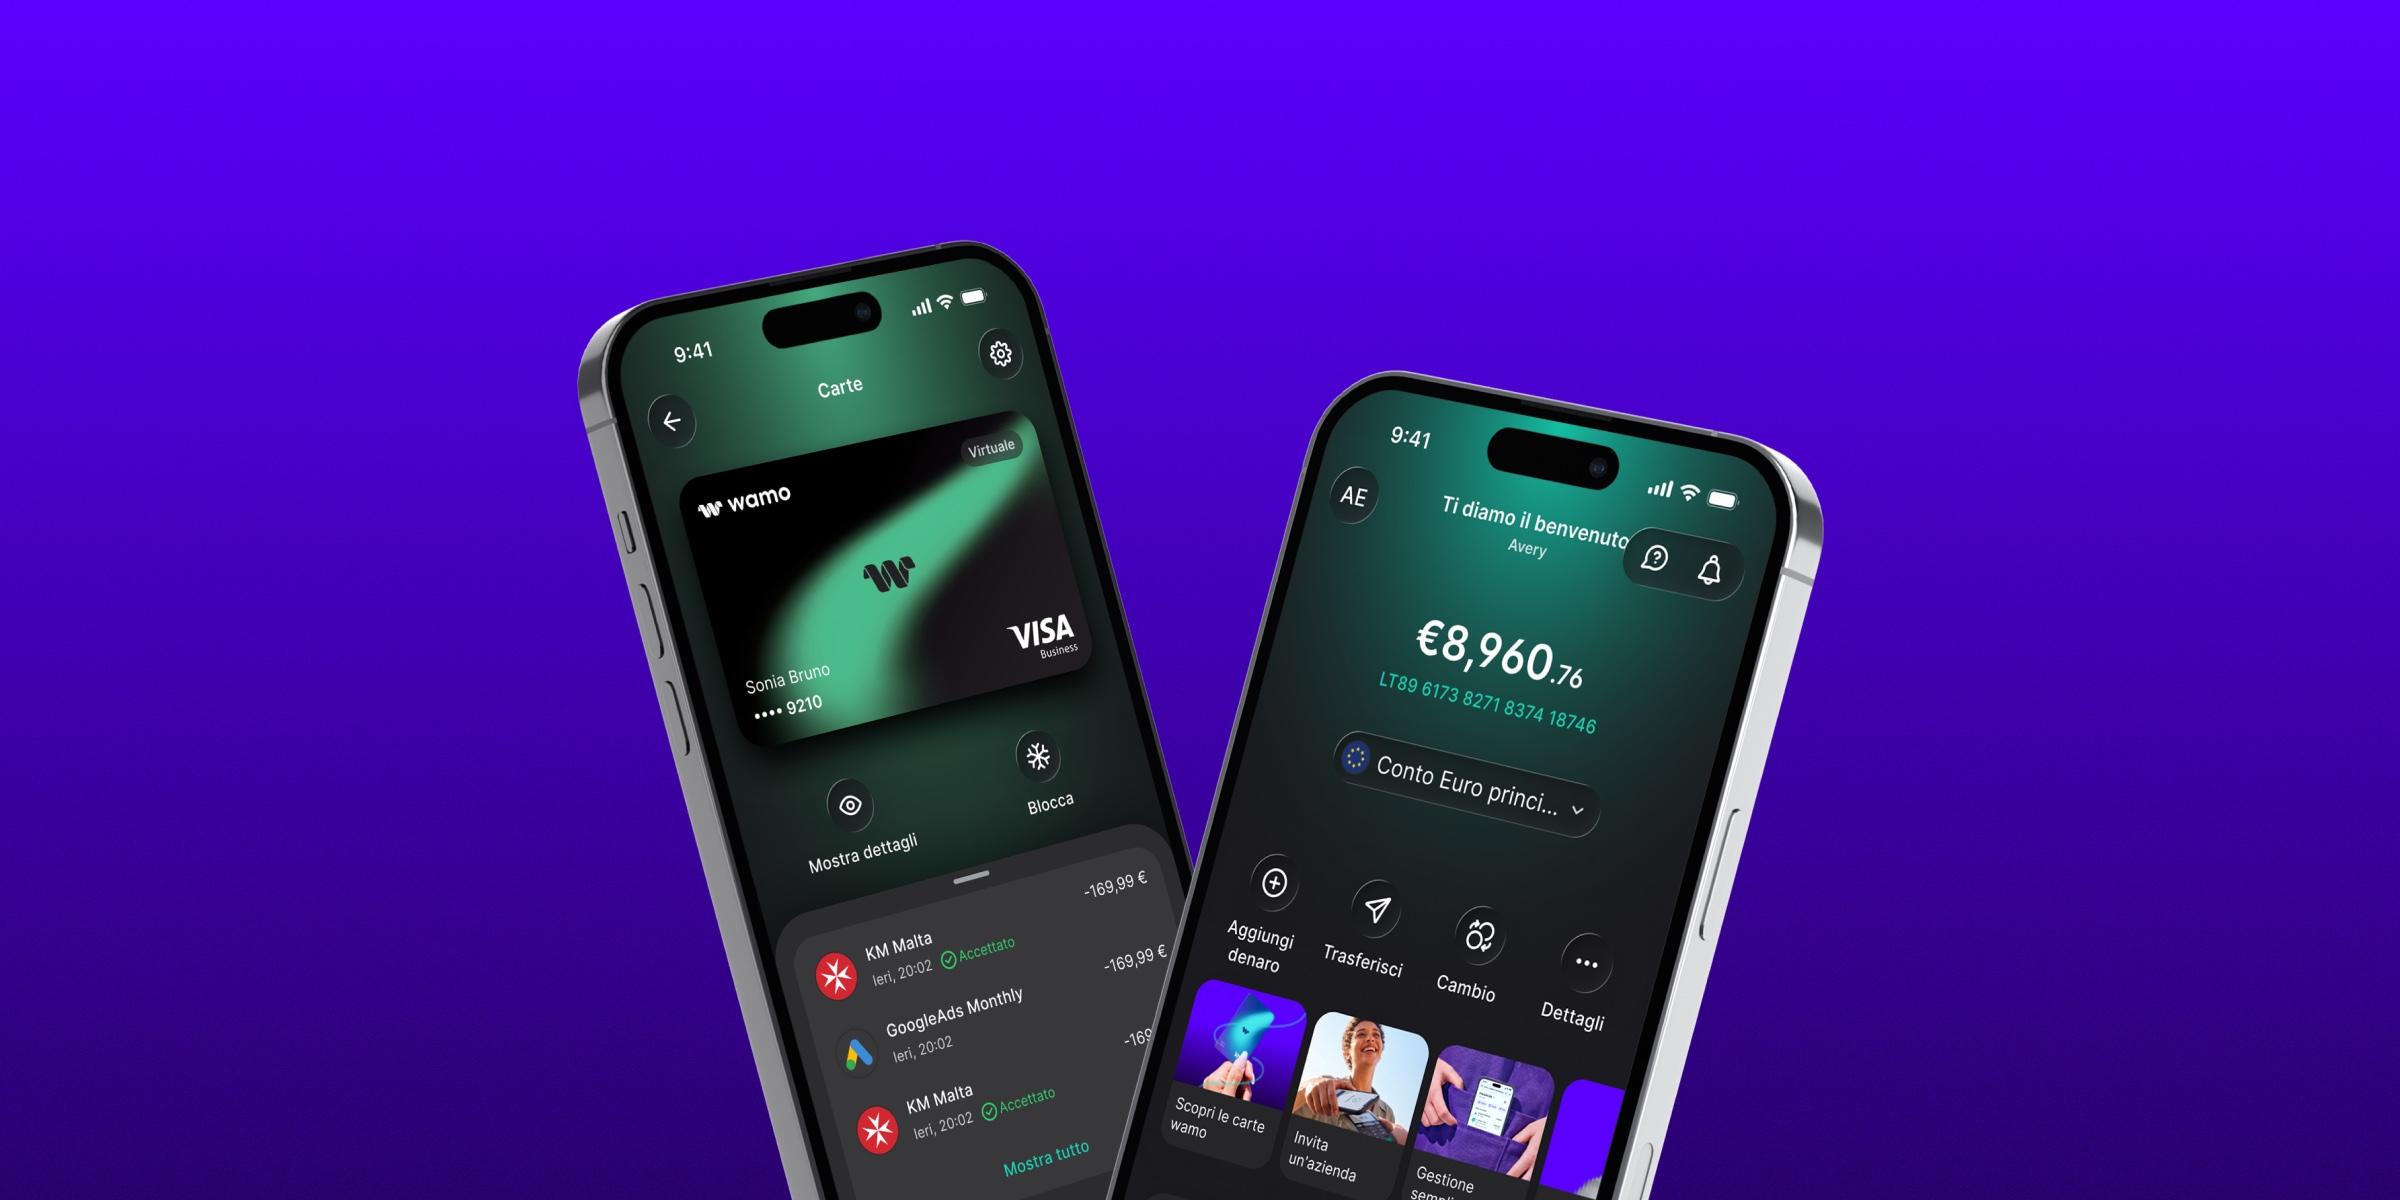
wamo è un istituto di moneta elettronica (IMEL), vigilato dall’Autorità finlandese di vigilanza finanziaria (FIN-FSA). Non abbiamo una licenza bancaria e non offriamo i servizi riservati alle banche: non raccogliamo depositi bancari e non concediamo prestiti bancari. Offriamo invece alla tua attività un conto aziendale, carte, terminali POS e strumenti per la gestione delle spese, pensati per essere più leggeri e rapidi rispetto a quelli di una banca tradizionale.
Come si differenziano una banca e un istituto di moneta elettronica
La differenza non è solo di termini: si tratta di due modi diversi di trattare il denaro del cliente.
Una banca raccoglie depositi e può prestarli a sua volta nell’ambito della propria attività: prestiti alle imprese, mutui, investimenti. Il denaro del cliente fa quindi parte del bilancio della banca ed è esposto ai rischi della sua attività. Proprio per questo la legge impone alle banche una tutela a posteriori, la garanzia dei depositi, che risarcisce il cliente fino a un importo stabilito se la banca diventa insolvente.
Un istituto di moneta elettronica come wamo opera secondo un principio diverso: non possiamo prestare i fondi dei nostri clienti né usarli per la nostra attività. Dobbiamo invece tenerli sempre separati dai fondi di wamo. Questo si chiama salvaguardia dei fondi dei clienti (safeguarding). In pratica, il denaro del cliente non viene mai esposto al rischio che la garanzia dei depositi esiste per coprire.
Non si tratta quindi di una «versione ridotta» della garanzia dei depositi delle banche. Le due tutele risolvono problemi diversi: la banca protegge il cliente dopo che il denaro è stato esposto al rischio attraverso i prestiti. wamo protegge il cliente facendo in modo che il denaro non sia mai esposto a quel rischio.
Perché questo rende wamo una scelta sicura
- La tutela è strutturale, non facoltativa. wamo non può usare i fondi dei clienti per la propria attività. È un obbligo di legge, vigilato dalla FIN-FSA, non una promessa di marketing.
- Un’autorità di vigilanza finlandese. wamo ha una licenza finlandese di istituto di moneta elettronica e la vigilanza è esercitata direttamente dall’Autorità finlandese di vigilanza finanziaria, non dall’autorità di un altro Paese UE, attraverso cui molte fintech europee operano in Finlandia grazie al passaporto europeo.
- Nessun rischio legato ai prestiti. Poiché wamo non presta i fondi dei clienti, il rischio che la garanzia dei depositi serve a coprire (la banca concede prestiti sbagliati e non riesce a restituire i depositi) non riguarda il modello di wamo allo stesso modo.
- La trasparenza sul quadro normativo fa parte della fiducia. Non diciamo di essere una banca e non invochiamo una tutela che non abbiamo. Ti spieghiamo apertamente come funziona davvero la protezione dei fondi dei clienti. Troppe fintech rendono confusa questa differenza, noi no.
C’è però una cosa che vale la pena sapere con precisione: i fondi sui conti wamo non rientrano nel sistema di garanzia dei depositi come i depositi bancari. La tutela è solida, ma è di un altro tipo: non è lo stesso meccanismo con un nome diverso.
Perché la licenza finlandese è un vantaggio, non un compromesso
Sul mercato finlandese questa differenza diventa un punto di forza. La licenza di wamo è finlandese e la vigilanza è esercitata dall’Autorità finlandese di vigilanza finanziaria, non dal vigilante di un altro Paese UE, attraverso cui molte fintech europee operano in Finlandia grazie al passaporto europeo. Per una PMI finlandese significa un’autorità di vigilanza familiare, un conto con IBAN finlandese e una società costruita fin dall’inizio secondo le regole finlandesi, non adattata in un secondo momento.
Quando ti serve anche una banca
wamo è pensato per i pagamenti di tutti i giorni delle imprese, non per sostituire del tutto la banca. Se la tua attività ha bisogno, per esempio, di un prestito bancario, di versamenti di contanti in filiale o di un conto di risparmio coperto dalla garanzia dei depositi, per questi servizi ti serve ancora una banca tradizionale. Molti clienti wamo usano infatti wamo e la banca in parallelo: la banca gestisce finanziamenti e risparmi, wamo gestisce i pagamenti di tutti i giorni in modo più rapido e flessibile.
A chi si adatta meglio wamo
wamo è pensato per le PMI che vogliono un conto aziendale senza i tempi lunghi di apertura di una banca: carte, pagamenti, terminali POS e gestione delle spese in un unico posto, tutto in digitale. Se hai cercato «banca per PMI», conviene chiedersi di cosa hai davvero bisogno: di pagamenti rapidi e flessibili o di servizi tipicamente bancari come prestiti o garanzia dei depositi. Molti arrivano alla stessa risposta: di entrambi, con ciascun operatore che si occupa di ciò che sa fare meglio.
In sintesi
wamo non è una banca. È un istituto di moneta elettronica vigilato dalla FIN-FSA, che tiene sempre i fondi dei clienti separati dalla propria attività e non li espone mai al rischio dei prestiti. Questa tutela funziona con un meccanismo diverso dalla garanzia dei depositi delle banche, ma è altrettanto prevista dalla legge e altrettanto vigilata. In Finlandia significa una licenza finlandese, un’autorità di vigilanza familiare e un conto costruito fin dall’inizio per le PMI finlandesi. Una risposta onesta non è un compromesso. È un motivo per fidarsi.